

- Svenska
- Norsk
- Dansk
Skribent | Nima Sanandaji
Det finns en påtaglig chans att Sverige snart får miljardärsskatt, exitskatt, förmögenhetsskatt eller kanske en kombination av dem. Skatteverket försöker driva igenom det med en enskild entreprenör som försökskanin medan två partier gick till val på att öka skatterna på de rika. Baserat på tidigare historisk erfarenhet går det att estimera samhällsnotan av att åter göra Sverige till ett oattraktivt land att äga och driva företag i för enskilda ägare.
Skatteverket vill driva igenom exitskatt, det kanske kombineras med miljardärsskatt
Skatteverket lyfte redan under 2017 iden på en ny exitskatt, genom såväl en utflyttningsskatt på orealiserade vinster på bland annat aktier och fonder samt en skatt på överlåtelse genom arv eller gåva till begränsat skattskyldiga. Förslaget mötte omfattande kritik och genomfördes inte. Skatteverket har fortsatt att driva på iden, och genom krav på en enskild entreprenör smyga in exitbeskattning. Om en exitskatt införs bakvägen genom ändrad praxis, löper Sverige stor risk för dränering av ekonomisk aktivitet, med utträngning av entreprenörer och investerare som följd. Om en sådan dessutom införs genom myndighetsaktivism innebär det ett stort kliv bort från principen om medborgarnas rätt att sig själv beskatta, eftersom den skatten inte har införts genom riksdagsbeslut.
Entreprenören Ola Nordquist krävdes på totalt 129 procent i skatt, för inkomståret 2021. I det medialt uppmärksammade fallet framkom att myndigheten bröt mot lagen. Myndighetsaktivism riktades mot enskild person i syfte att driva på en ny form av beskattning. Samtidigt har Vänsterpartiet och Miljöpartiet under valrörelsen lyft fram att mera beskattning av miljardärer är en viktig del av den framtida ekonomiska politiken. Givet att Sverige har en regeringsmajoritet bland ett block av fyra partier, där två kampanjade på miljardärsskatt och är öppna för exitskatt, är det sannolikt att dessa skatter kan införas.
Det är sannolikt att miljardärsskatt och exitskatt införs tillsammans, i ett försök att låsa in kapitalet. I likhet med erfarenheten från Norge under senare år, liksom i svensk historia, kommer miljardärsskatter och exitskatter att när de väl införts att gradvis blir allt krångligare – för att undvika att entreprenörer och investerare undgår dem.
Sveriges tidigare erfarenhet
Under perioden mellan 1970 och 2005 fanns i Sverige en ekonomisk politik där enskilda entreprenörer och investerare, särskilt i samband med generationsskiften, kunde uppleva mer än hundraprocentiga marginaleffekter. År 1976 skrev Lindgren sagan ”Pomperipossa i Monismanien”. Där framförde hon skarp kritik mot dåtidens höga skatter, som ledde till att den folkkära författaren själv tvingades betala 102 procent i marginalskatt men lägre än hundra procent i total skatt. Om Sverige idag rör sig mot exitskatt finns risk för att enskilda åter drabbas av krav på mer än hundra procent i skatt, Det fall där Skatteverket drev fram exitbeskattning som försökskanin innebar att Ola Nordquist krävdes på totalt 129 procent i beskattning. Total beskattning på mer än hundra procent är ännu mera extremt än en marginaleffekt på mer än hundra procent.
Jag har i tre böcker och en rapport sedan 2013 studerat den historiska effekten av att Sverige hade ett skattesystem där marginaleffekterna kunde bli mer än hundra procent. Mellan 1970 och 2005 trängdes kapitalet som lägger grunden för näringslivet ut ur Sverige. Under denna period växtebefolkningen med 966 600 personer. Samtidigt blev det under denna period faktiskt 50 900 färre jobb i privat sektor. Sverige rasade i OECD:s välståndsliga, mest av alla länder, och har inte sedan återhämtat sig.
Anledningen är att företag efter företag lämnade Sverige. Med hänsyn till generationsskiften gick entreprenörer i praktiken back på att utveckla framgångsrika företag. Följaktligen drog en efter en, de stora investerafamiljerna med dem. I slutet av 1990-talet och början av 2000-talet fanns tre fjärdedelar av de 50-rikaste svenska individernas inkomster bland individer bosatta utanför landet. Därefter kom en vändning i den ekonomiska politiken, genom reformer som infördes under Göran Perssons och Fredrik Reinfeldts regeringar.
I mitten av 2003 infördes nya regler om näringsbetingade aktier, som var i full effekt i början av 2004. De nya reglerna innebar att vinster från försäljning av aktier ägda av andra bolag i rent ägar- och kontrollsyfte, till skillnad från mindre investeringar i diversifierade aktieportföljer på börsen, förblir skattebefriade så länge de behålls i bolagssektorn och inte delas ut. I början av 2005 hade arvs- och gåvoskatterna avskaffats och 2007 avskaffades även förmögenhetsskatten.Reformerna gjorde att Sverige åter blev relativt attraktivt för ett växande näringsliv.
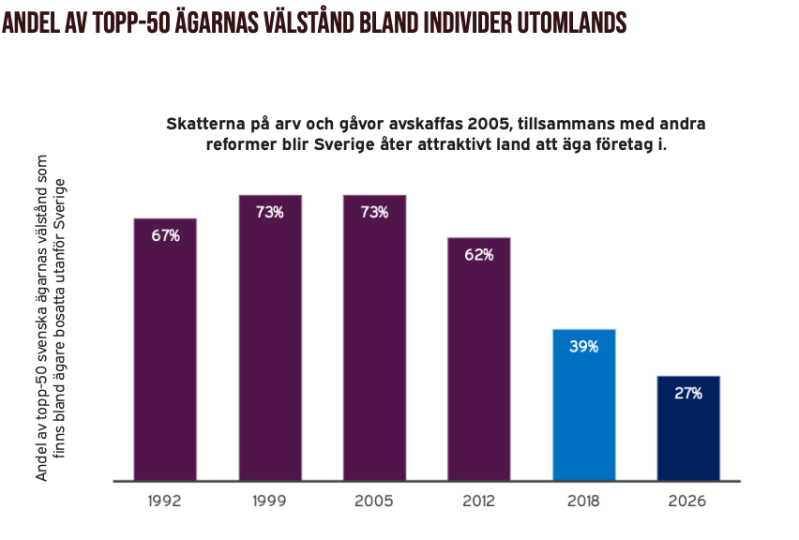
Gradvis skedde en utveckling där en ökad andel av de topp-50 rikaste svenskarnas förmögenheter fanns bland individer bosatta i Sverige och en lägre andel bland de bosatta utomlands. Idag finns en dryg fjärdedel av de mest förmögna svenskarnas inkomster bland individer bosatta utanför landet. Det kan snabbt vända om miljardärsskatt, exitskatt eller förmögenhetsskatt blir realitet.
Vad händer om entreprenörer och investerare åter trängs ut
Vad händer ifall det åter blir så att nära tre fjärdedelar av de topp-50 svenska ägarnas förmögenheter finns bland individer bosatta utomlands och även mindre investerade drivs ut. Effekten blir ett betydande kapitaldränage.
I Sällskapsresefilmerna ser man det gamla Sverige, där kreditrestriktioner gjorde att folk smugglade ut pengar bland knäckebröd för att shoppa under semestern. När det rådde kapitalrestriktioner fick mellan 1974 och 1984 ändå mer än 1 100 svenskar tillstånd att föra ut en miljon kronor – motsvarande nära åtta miljoner idag. Ett försiktigt antagande är att entreprenörer, investerare och nyckeltalanger är lika – inte mera – rörliga i dagens fria EU jämfört med Sverige när man behövde gömma semesterkassan i knäckebrödspaketen.
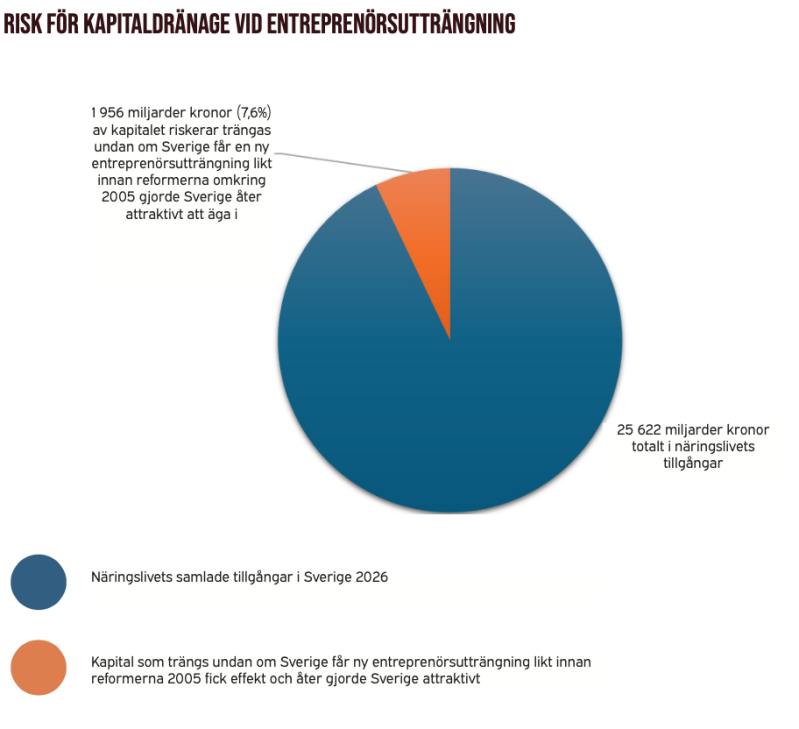
I så fall blir effekten av en ny entreprenörsutträngning att uppskattningsvis 1 956 miljarder kronor trängs undan från svensk ekonomi. I så fall blir kostnaden av en ny entreprenörsutträngningen att i storleksordningen 227 600 jobb, 213 miljarder kronor i värdeskapande, och 68,8 miljarder kronor i skatteintäkter uteblir. Detta sker genom att entreprenörer, företag och investerare lämnar landet, samt genom att planer på nya tillväxtinvesteringar skrotas.Storlekseffekten är i linje med Sveriges tidigare historiska erfarenhet av 35 år då befolkningen växte med nära en miljon medan jobben i privat sektor netto minskade med drygt 50 000. Så blir effekten av en ekonomisk politik som med mer än hundra procentiga marginalskatter.
Samtidigt som investerare och entreprenörer hör varningar om miljardärsskatt, exitskatt och kanske även förmögenhetsskatt i Sverige, blir det allt fler länder med soligt klimat som kämpar om att sänka skatterna, stärka kompetensförsörjningen, och skapa mera företagsvänliga regelverk. Grekland har snabbt gått från byzantisk byråkrati till allt lägre skatter. Skatten på bonusar och utdelningar för hedgefonder och riskkapitalbolag har i det soliga Grekland sänkts från 15 till 5 procent.
Vad skulle locka dig mest om du vore miljardär? Ett Sverige där man kämpar om att straffbeskatta dig mera, eller Grekland som vill konkurrera med Malta, Portugal, Kroatien och Cypern om att kombinera fint klimat med allt bättre villkor för företagande. Sverige behöver också bli mera, inte mindre, attraktivt för entreprenörer och investerare.
Nima Sanandaji, teknologie doktor, vd för ECEPR (EuropeanCentre for Entrepreneurship and Policy Reform). Författare av nya rapporten Prislappen för Entreprenörsutträngning.
Lägg till kommentar
Kommentarer